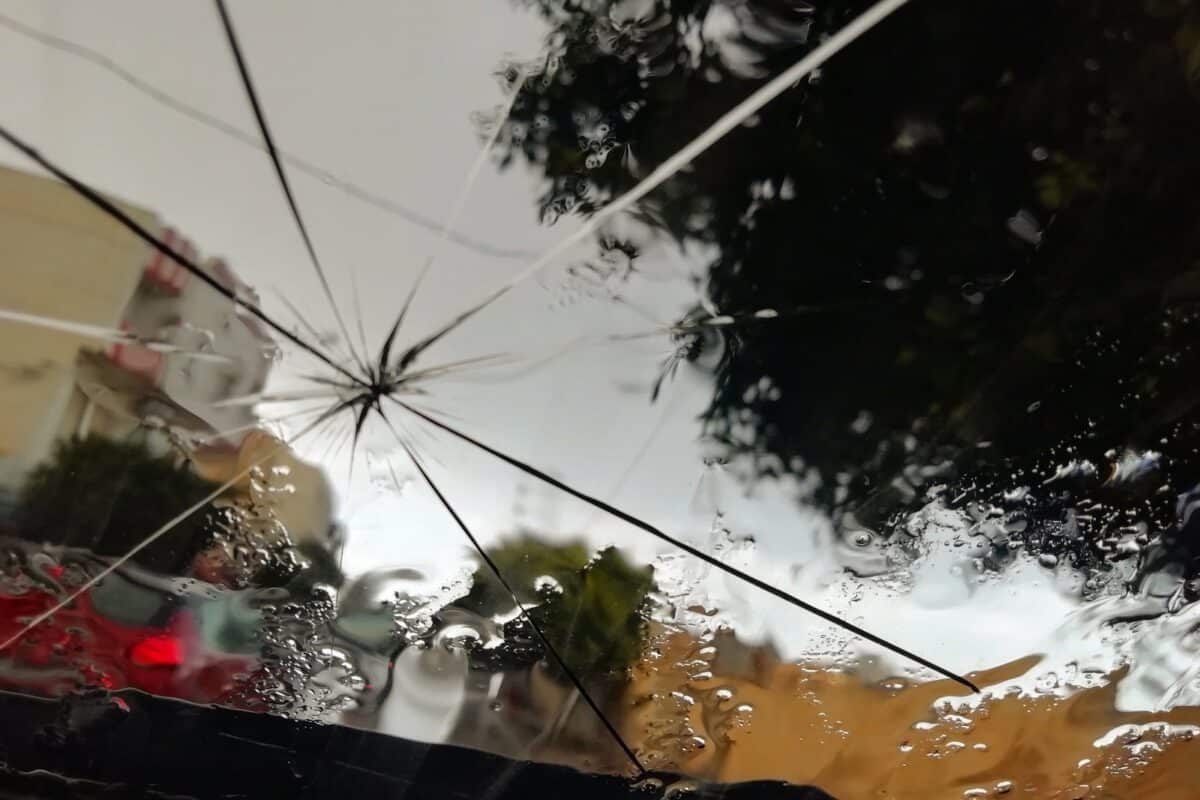
Un pare-brise fissuré n’est pas automatiquement remboursé par l’assurance automobile. Entre le choix de la garantie, la déclaration du dommage et la franchise, plusieurs conditions déterminent le montant réellement pris en charge. La Macif, dont le nom figure parmi les recherches récentes, rappelle notamment une précaution : pour bénéficier de sa garantie bris de glace, le sinistre doit être déclaré avant la réparation ou le remplacement du vitrage.
Le bris de glace n’est pas compris dans la seule assurance au tiers
En France, l’obligation minimale d’assurance d’une voiture concerne la responsabilité civile. Cette couverture sert à indemniser les victimes des dommages causés par le conducteur assuré ; elle ne signifie pas que le pare-brise de son propre véhicule est garanti. Service Public détaille cette assurance obligatoire.
Pour une fissure ou un impact, il faut donc rechercher dans les conditions particulières du contrat une garantie « bris de glace » et sa liste exacte d’éléments couverts. Le pare-brise et les vitres sont généralement visés, mais les autres surfaces vitrées, les optiques et les accessoires dépendent du contrat souscrit.
Dans sa fiche explicative actualisée le 31 août 2026, la Macif décrit la prise en charge du pare-brise, des vitres latérales et de la lunette arrière dans les limites de ses garanties. L’assureur mentionne aussi les phares parmi les éléments susceptibles d’être couverts. Cette liste ne doit pas être étendue automatiquement aux contrats d’autres compagnies.
Pourquoi prévenir son assureur avant de prendre rendez-vous ?
La Macif indique qu’un assuré doit lui déclarer le bris de glace et obtenir son accord avant de faire réparer ou remplacer l’élément endommagé. Une intervention engagée sans cette démarche peut laisser des frais à sa charge, même si une garantie existe dans son contrat. Les autres assureurs peuvent prévoir des procédures différentes : ce sont leurs propres conditions de déclaration et de prise en charge qui font foi.
Concrètement, avant d’accepter un devis, le conducteur peut vérifier le numéro de contrat, les vitres couvertes, les justificatifs demandés, les modalités d’accord préalable et les conditions d’un éventuel passage chez un réparateur partenaire. Il est également utile de distinguer une simple réparation d’impact d’un remplacement intégral : le montant facturé et les modalités de remboursement peuvent différer.
La franchise peut changer le reste à payer
La franchise correspond à la partie du coût que l’assuré conserve à sa charge. La Macif précise qu’une franchise bris de glace peut s’appliquer ou non, selon le contrat. Il serait donc trompeur de promettre un pare-brise « gratuit » sans avoir lu la garantie individuelle.
Deux devis identiques ne conduisent pas nécessairement au même remboursement si les garanties, franchises ou conditions d’intervention diffèrent. De même, une opération annoncée comme prise en charge doit être examinée en tenant compte des exclusions et plafonds éventuels du contrat. Le document le plus utile demeure la notice de garantie et non une formule publicitaire générale.
Un impact qui gêne le champ de vision du conducteur doit aussi être traité comme un problème de sécurité, indépendamment de l’indemnisation. En attendant le diagnostic d’un professionnel, il convient de ne pas laisser une fissure s’étendre. La démarche la plus solide reste simple : contrôler sa garantie, avertir l’assureur avant l’intervention si son contrat l’exige, puis vérifier par écrit le montant réellement pris en charge.